Prognoza Seerio na wrzesień, październik i listopad 2026 pokazuje zróżnicowaną sytuację na czterech kluczowych rynkach MICE w Polsce. Warszawa wchodzi w jesień z wyraźną luką względem ubiegłorocznych wyników, Kraków ma duży potencjał w rezerwacjach opcjonalnych, Wrocław korzysta z krótkiego horyzontu rezerwacyjnego, a Trójmiasto już we wrześniu zbliża się do ubiegłorocznego poziomu. Ostateczny wynik jesieni będzie jednak w dużej mierze zależał od konwersji rezerwacji opcjonalnych.
Seerio przygotowało prognozę dla rynku spotkań w Warszawie, Krakowie, Wrocławiu i Trójmieście na trzy jesienne miesiące 2026 roku. Analiza uwzględnia aktualny poziom rezerwacji oraz dane z pierwszych dwóch tygodni września. Dla każdego z czterech rynków zestawiono najważniejsze wskaźniki aktywności segmentu konferencyjnego oraz poziom potwierdzonych i opcjonalnych rezerwacji na wrzesień, październik i listopad.
Dane pokazują, że jesień nie będzie jednolita dla wszystkich analizowanych miast. W części z nich obecny pipeline pozwala potencjalnie osiągnąć lub przekroczyć ubiegłoroczne wyniki, jednak w kilku przypadkach znacząca część tego potencjału pozostaje jeszcze w statusie opcjonalnym.
Warszawa: spadek liczby i skali wydarzeń
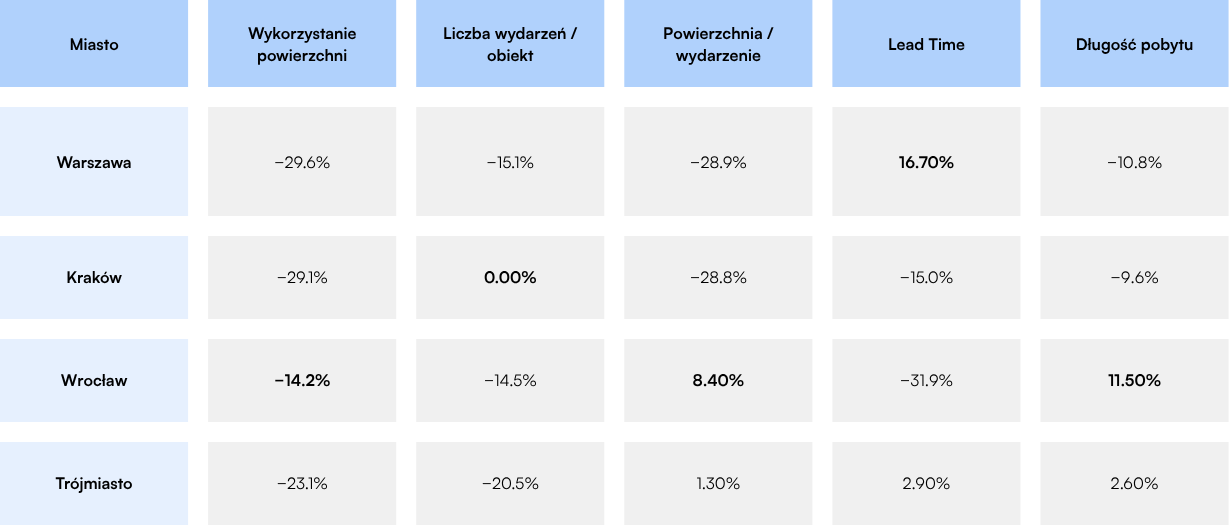
W Warszawie wskaźnik wykorzystania powierzchni konferencyjnej spadł do 20,7 proc., czyli o 29,6 proc. r/r. Średnia liczba wydarzeń na obiekt zmniejszyła się do 11, co oznacza spadek o 15,1 proc. r/r.
Jednocześnie zmniejszyła się średnia powierzchnia przypadająca na jedno wydarzenie. Wyniosła ona 232 mkw., czyli o 28,9 proc. mniej niż rok wcześniej. Spadek liczby wydarzeń i ich średniej powierzchni następuje więc równolegle. Wskazuje to na kurczenie się wolumenu rynku, a nie tylko zmianę struktury popytu w kierunku mniejszych wydarzeń.
Warszawa wyróżnia się natomiast najdłuższym lead time spośród czterech analizowanych rynków. Wynosi on 108 dni, czyli o 16,7 proc. więcej niż przed rokiem. Potwierdza to strategiczny charakter planowania wydarzeń w stolicy i większe znaczenie rezerwacji dokonywanych z dużym wyprzedzeniem.
Jednocześnie średnia długość pobytu spadła do 1,8 dnia, czyli o 10,8 proc. r/r. Krótszy pobyt obniża jednostkową wartość wydarzenia.
Spadek widoczny jest również w liczbie uczestników. Średnia liczba uczestników na obiekt wyniosła 379, co oznacza spadek aż o 37 proc. r/r. Jest to najgłębszy spadek tego wskaźnika wśród wszystkich analizowanych miast.
Udział wydarzeń z noclegiem wyniósł 6 proc. i wzrósł o 5,9 proc. r/r. Popyt generują przede wszystkim branże Travel / Tourism / Hospitality, Pharmaceuticals oraz Consulting / Auditors / Legal Advice. Najważniejsze rynki źródłowe to Warszawa, Kraków i Wrocław.
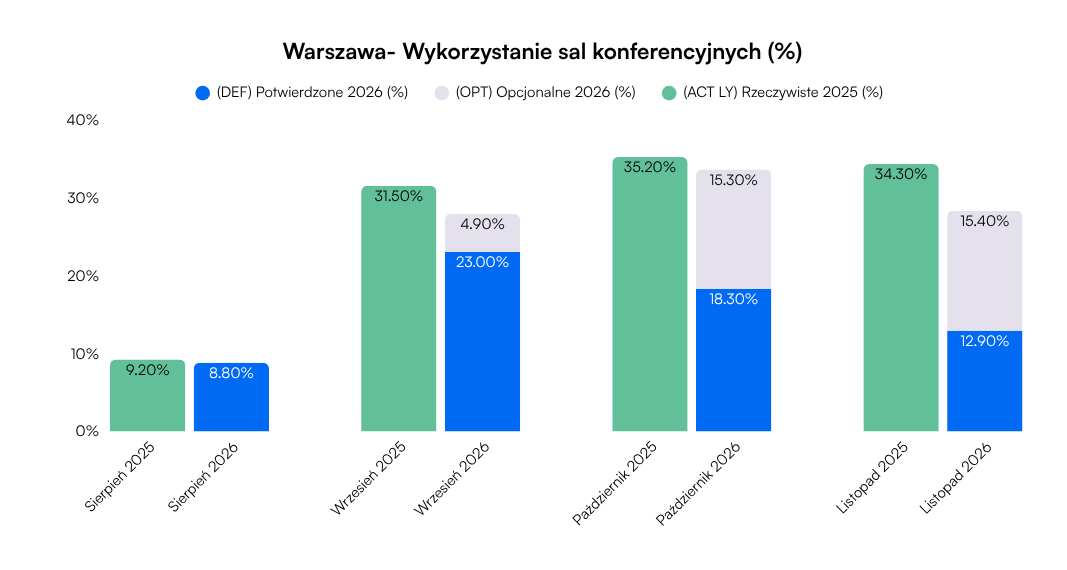
Prognoza Seerio wskazuje na wyraźną lukę dla Warszawy względem ubiegłorocznej realizacji.
We wrześniu potwierdzone rezerwacje stanowią 23 proc. ubiegłorocznego finalnego wyniku, który wyniósł 31,47 proc. Kolejne 4,9 proc. stanowią rezerwacje opcjonalne. Łączny pipeline osiąga więc 27,9 proc., pozostając poniżej ubiegłorocznego poziomu.
W październiku różnica jest jeszcze większa. Potwierdzone rezerwacje wynoszą 18,3 proc. wobec 35,22 proc. ACT LY. Rezerwacje opcjonalne dodają 15,3 proc. Nawet przy pełnej konwersji opcji obecny pipeline nie pozwoliłby jednak domknąć całej luki względem ubiegłego roku.
W listopadzie potwierdzone rezerwacje stanowią 12,9 proc. wobec 34,33 proc. ubiegłorocznego wyniku. Kolejne 15,4 proc. pozostaje w statusie opcjonalnym. Ponad połowa listopadowego portfela znajduje się więc jeszcze w tym statusie, co oznacza konieczność aktywnego domykania kontraktów, aby ograniczyć ryzyko pustych terminów.
Kraków: mniej wydarzeń, ale potencjał w jesiennym pipeline
W Krakowie wskaźnik wykorzystania powierzchni konferencyjnej spadł do 20,3 proc., czyli o 29,1 proc. r/r. Jednocześnie średnia liczba wydarzeń na obiekt utrzymała się na poziomie 8 i była taka sama jak przed rokiem.
Przy niezmienionej liczbie wydarzeń wyraźnie zmniejszyła się jednak ich średnia skala. Powierzchnia przypadająca na jedno wydarzenie wyniosła 332 mkw., co oznacza spadek o 28,8 proc. r/r. Spadek wykorzystania powierzchni wynika więc w tym przypadku przede wszystkim ze zmniejszenia skali pojedynczych wydarzeń.
Lead time skrócił się do 76 dni, czyli o 15 proc. r/r. Krakowski rynek przesuwa się tym samym w stronę krótszego horyzontu decyzyjnego.
Średnia długość pobytu wyniosła 2,2 dnia, co oznacza spadek o 9,6 proc. Jest to jednak nadal drugi najwyższy wynik wśród analizowanych miast.
Średnia liczba uczestników na obiekt wyniosła 360 i była o 24,8 proc. niższa niż rok wcześniej. Udział wydarzeń z noclegiem osiągnął 5 proc., czyli o 4,9 proc. mniej r/r.
Popyt generują przede wszystkim branże Travel / Tourism / Hospitality, Consulting / Auditors / Legal Advice oraz Education. Najważniejsze rynki źródłowe to Kraków, Warszawa i Poznań.
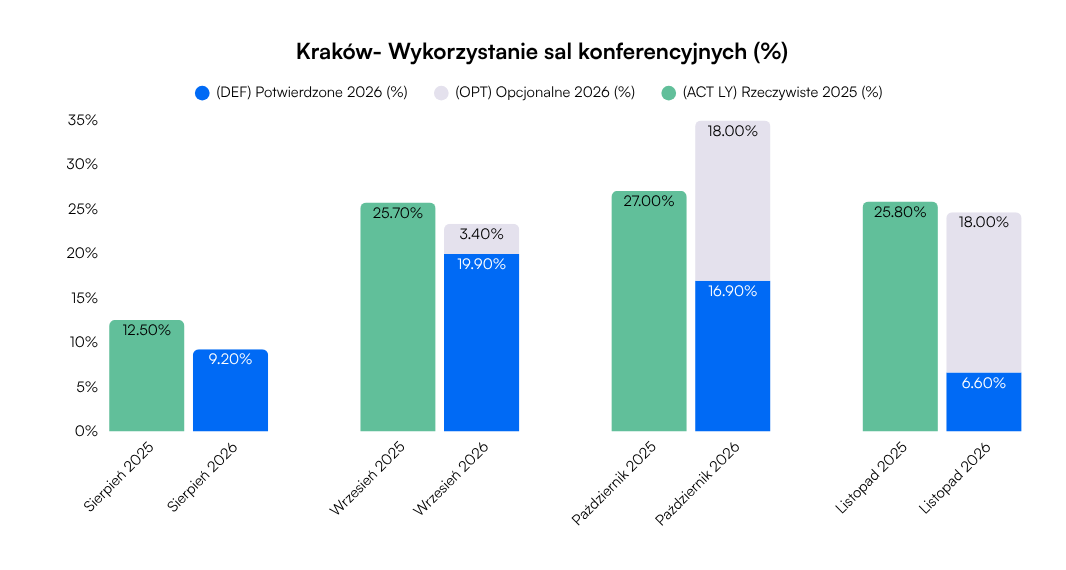
We wrześniu dla Krakowa potwierdzone rezerwacje stanowią 19,9 proc. wobec 25,65 proc. ubiegłorocznego finalnego wyniku. Rezerwacje opcjonalne dodają 3,4 proc. To najniższy poziom rezerwacji opcjonalnych spośród czterech analizowanych miast, co ogranicza możliwości domknięcia luki jeszcze w tym miesiącu.
W październiku sytuacja wygląda korzystniej. Potwierdzone rezerwacje wynoszą 16,9 proc. wobec 27,01 proc. ACT LY, ale kolejne 18 proc. pozostaje w statusie opcjonalnym. Przy pełnej konwersji opcji łączny pipeline przekroczyłby ubiegłoroczny poziom.
Największa niewiadoma dotyczy listopada. Potwierdzone rezerwacje wynoszą zaledwie 6,6 proc. wobec 25,82 proc. ACT LY, podczas gdy rezerwacje opcjonalne dodają 18 proc.
Oznacza to, że aż 73 proc. listopadowego portfela pozostaje obecnie w statusie opcjonalnym. Dla krakowskiego rynku konwersja tych rezerwacji będzie więc jednym z kluczowych elementów wyniku końcówki jesieni.
Wrocław: krótszy lead time i większa skala wydarzeń
We Wrocławiu wskaźnik wykorzystania powierzchni konferencyjnej wyniósł 16,5 proc., czyli o 14,2 proc. mniej niż przed rokiem. Jest to najmniejszy spadek tego wskaźnika spośród czterech analizowanych rynków.
Średnia liczba wydarzeń na obiekt zmniejszyła się do 8, co oznacza spadek o 14,5 proc. r/r. Jednocześnie średnia powierzchnia na wydarzenie wzrosła do 207 mkw., czyli o 8,4 proc. Mniejszej liczbie wydarzeń towarzyszy więc większa średnia powierzchnia. Oznacza to, że wydarzenia, które dochodzą do skutku, mają większą skalę operacyjną.
Wrocław wyróżnia się także najkrótszym lead time w kraju. Wynosi on 61 dni, czyli o 31,9 proc. mniej niż przed rokiem. Jest to jednocześnie największy spadek tego wskaźnika spośród analizowanych miast. Rynek działa więc w większym stopniu w modelu zbliżonym do last-minute, a znaczna część jesiennego wolumenu może być jeszcze pozyskiwana.
Długość pobytu wzrosła do 1,8 dnia, czyli o 11,5 proc. r/r. W połączeniu z większą średnią powierzchnią wydarzenia może to przekładać się na wyższą wartość przeciętnego wydarzenia. Średnia liczba uczestników na obiekt wyniosła 229 i była o 31,1 proc. niższa niż przed rokiem. Udział wydarzeń z noclegiem osiągnął 4 proc., co oznacza spadek o 17,7 proc. r/r.
Popyt generują przede wszystkim branże Education, Consulting / Auditors / Legal Advice oraz Pharmaceuticals. Najważniejsze rynki źródłowe to Warszawa, Wrocław i Poznań.
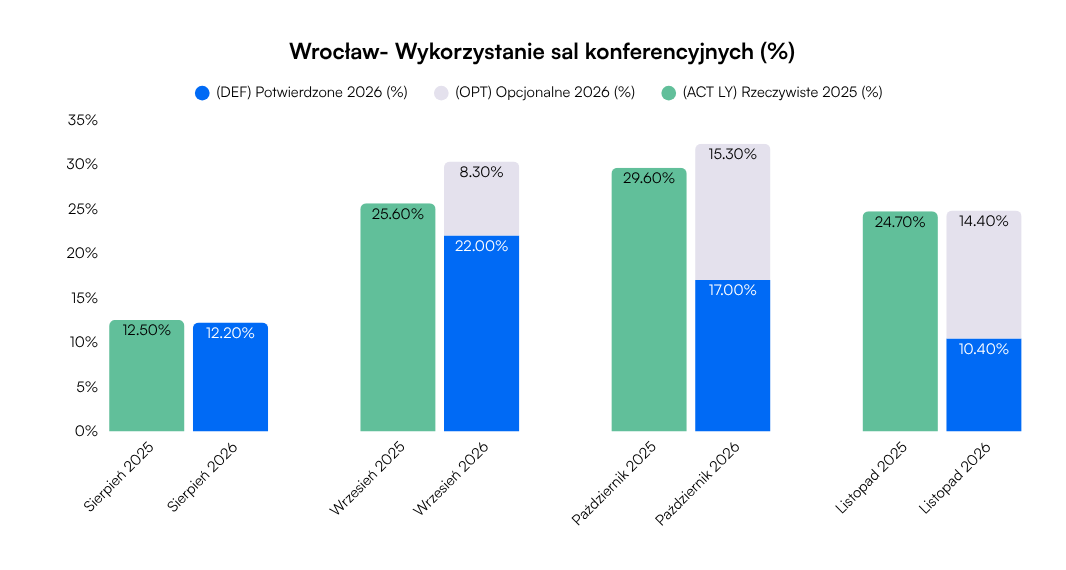
We wrześniu potwierdzone rezerwacje stanowią 22 proc. wobec 25,56 proc. ubiegłorocznego wyniku. Rezerwacje opcjonalne dodają kolejne 8,3 proc. Łączny pipeline sięga więc 30,3 proc. i przekracza poziom ubiegłorocznej realizacji.
Październik również pokazuje potencjał do przekroczenia wyniku z ubiegłego roku. Potwierdzone rezerwacje wynoszą 17 proc. wobec 29,60 proc. ACT LY, natomiast rezerwacje opcjonalne dodają 15,3 proc. Pełna konwersja opcji wyprowadziłaby więc pipeline powyżej ubiegłorocznego poziomu.
W listopadzie potwierdzone rezerwacje odpowiadają za 10,4 proc. wobec 24,67 proc. ACT LY. Rezerwacje opcjonalne wynoszą 14,4 proc. Oznacza to, że przy ich pełnej konwersji pipeline praktycznie wyrównałby ubiegłoroczny wynik.
Jednocześnie krótki, 61-dniowy lead time oznacza, że część listopadowego wolumenu pozostaje jeszcze do pozyskania. Wrocław ma więc większą przestrzeń do uzupełnienia kalendarza w kolejnych tygodniach niż rynki, na których wydarzenia są planowane z większym wyprzedzeniem.
Trójmiasto: najwyższe wykorzystanie powierzchni i mocny pipeline
Trójmiasto pozostaje liderem pod względem bezwzględnego poziomu wykorzystania powierzchni konferencyjnej. Wskaźnik wyniósł 26,5 proc., choć oznacza to spadek o 23,1 proc. r/r.
Średnia liczba wydarzeń na obiekt zmniejszyła się do 6, czyli o 20,5 proc. r/r. Jednocześnie średnia powierzchnia na wydarzenie wyniosła 179 mkw. i pozostała praktycznie stabilna względem ubiegłego roku, rosnąc o 1,3 proc.
Oznacza to, że spadek wykorzystania powierzchni wynika przede wszystkim ze zmniejszenia liczby wydarzeń, a nie z wyraźnej zmiany ich średniej skali.
Trójmiasto ma również drugi najdłuższy lead time w kraju – 104 dni, czyli o 2,9 proc. więcej r/r. Potwierdza to bardziej strategiczny charakter planowania wydarzeń.
Średnia długość pobytu wzrosła do 2,4 dnia, czyli o 2,6 proc. r/r. To najwyższy wynik spośród czterech analizowanych miast i czynnik zwiększający potencjalną wartość przeciętnego wydarzenia. Średnia liczba uczestników na obiekt wyniosła 157, co oznacza spadek o 16 proc. r/r. Jest to jednocześnie najpłytszy spadek tego wskaźnika w analizowanym zestawieniu. Udział wydarzeń z noclegiem wyniósł 4 proc. i był o 14,9 proc. niższy niż przed rokiem.
Popyt generują branże Travel / Tourism / Hospitality, Marketing / Media / Publishing & Event Agencies oraz Technology / IT / Telecommunication & Online Services. Najważniejsze rynki źródłowe to Warszawa, Gdańsk i Łódź.
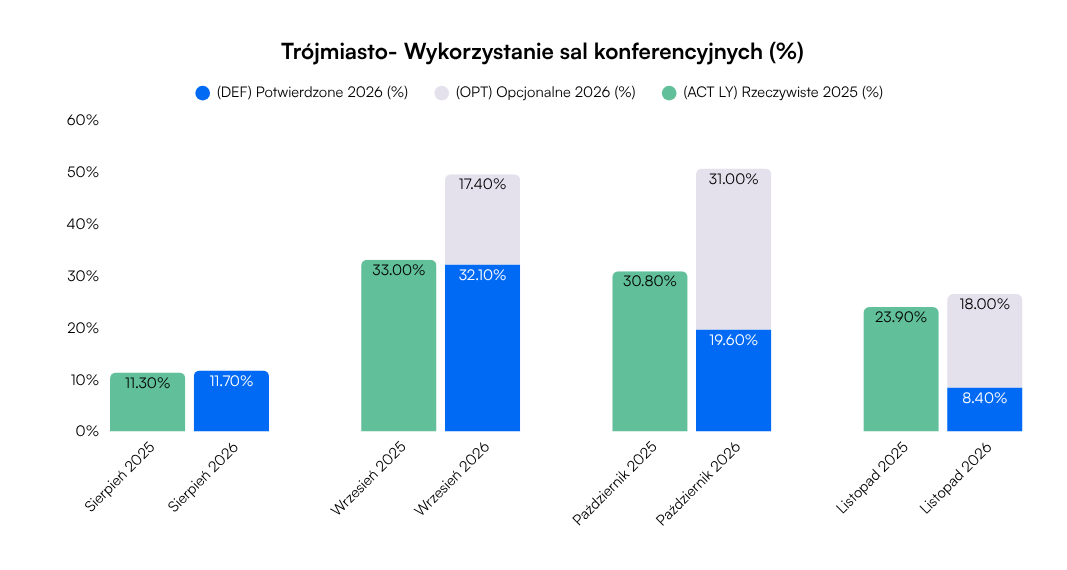
Trójmiasto ma obecnie najmocniejszą pozycję wyjściową we wrześniu. Potwierdzone rezerwacje wynoszą 32,1 proc. wobec 32,96 proc. ACT LY. Oznacza to, że już na poziomie samych rezerwacji potwierdzonych rynek niemal wyrównuje ubiegłoroczny wynik.
Dodatkowe 17,4 proc. stanowią rezerwacje opcjonalne, dzięki czemu potencjalny pipeline jest wyraźnie wyższy od ubiegłorocznego poziomu.
W październiku potwierdzone rezerwacje wynoszą 19,6 proc. wobec 30,82 proc. ACT LY. Jednocześnie aż 31 proc. stanowią rezerwacje opcjonalne. Oznacza to, że 61 proc. październikowego portfela pozostaje w statusie opcjonalnym. Potencjał jest więc wysoki, ale jego realizacja będzie mocno zależna od konwersji tych rezerwacji.
W listopadzie potwierdzone rezerwacje wynoszą 8,4 proc. wobec 23,91 proc. ubiegłorocznego wyniku. Rezerwacje opcjonalne dodają kolejne 18 proc., co daje łączny pipeline na poziomie 26,4 proc. – powyżej ubiegłorocznej realizacji.
Jednocześnie aż 68 proc. listopadowego portfela pozostaje w statusie opcjonalnym. Oznacza to, że również w tym przypadku potencjalny wynik jest wyższy od obecnego poziomu potwierdzonych rezerwacji, ale jego osiągnięcie będzie wymagało skutecznej konwersji.
Jesień pod znakiem konwersji
Prognoza Seerio pokazuje, że jesienny rynek MICE w czterech głównych miastach Polski będzie mocno zróżnicowany. Warszawa pozostaje rynkiem z największą luką względem ubiegłorocznej realizacji, szczególnie w październiku i listopadzie. Kraków ma możliwość poprawy wyniku dzięki dużej liczbie rezerwacji opcjonalnych, zwłaszcza w dwóch kolejnych miesiącach.
Wrocław wyróżnia się krótkim horyzontem rezerwacyjnym i sytuacją, w której obecny pipeline może przy pełnej konwersji opcji osiągnąć lub przekroczyć ubiegłoroczne wyniki. Trójmiasto natomiast już we wrześniu znajduje się bardzo blisko ubiegłorocznego poziomu na podstawie samych potwierdzonych rezerwacji, a kolejne miesiące również pokazują wysoki potencjał.
Jednocześnie dane pokazują, że w ocenie jesiennego rynku nie wystarczy spojrzeć wyłącznie na potwierdzone wydarzenia. W części miast znacząca część przyszłego wyniku znajduje się obecnie w statusie opcjonalnym. To właśnie konwersja tych rezerwacji może w największym stopniu wpłynąć na ostateczny rezultat jesiennego sezonu.
Prognoza Seerio wskazuje więc na jesień z dużą przestrzenią do dalszej sprzedaży, ale także na rosnące znaczenie aktywnego domykania już istniejącego pipeline'u. Ostateczny wynik września, października i listopada będzie zależał zarówno od nowych zapytań, jak i od tego, ile obecnych opcji zamieni się w potwierdzone kontrakty.
Seerio to platforma do analizy rynku dla profesjonalistów z branży spotkań, która umożliwia najnowocześniejszy account management, analizy porównawcze i prognozowanie.
Dzięki niezrównanej liczbie danych Seerio eliminuje domysły, sprawia, że decyzje komercyjne są trafniejsze, daje profesjonalistom przewagę konkurencyjną i pomaga im odnieść sukces w swojej pracy.
Zespół Seerio widzimy przyszłość europejskiego rynku spotkań jako taką, w której wszystkie decyzje komercyjne są oparte na danych agregowanych automatycznie, a analizy są prezentowane intuicyjnie i na czas, oferując wszystkim europejskim obiektom zdemokratyzowany dostęp do informacji rynkowych.