Według danych Seerio we wrześniu 2026 Trójmiasto osiągnęło najwyższy poziom wykorzystania powierzchni konferencyjnej spośród czterech analizowanych rynków MICE w Polsce, podczas gdy Warszawa odnotowała największy spadek. Prognozy na ostatni kwartał roku pokazują zróżnicowaną sytuację w poszczególnych miastach, a osiągnięcie wyników z 2025 roku w części z nich będzie zależało od konwersji rezerwacji opcjonalnych na potwierdzone wydarzenia.
Warszawa: spadek liczby wydarzeń i skali spotkań
We wrześniu 2026 roku wykorzystanie powierzchni konferencyjnej w Warszawie wyniosło 25,2 proc., co oznacza spadek o 19,5 proc. rok do roku. Był to najgłębszy spadek tego wskaźnika spośród czterech analizowanych rynków. Zmniejszyła się również średnia liczba wydarzeń przypadających na obiekt – do 28, czyli o 10,7 proc. w porównaniu z wrześniem 2025 roku.
Jednocześnie średnia powierzchnia na wydarzenie spadła do 249 mkw. (−13,6 proc. r/r). Spadek zarówno liczby wydarzeń, jak i ich przeciętnej powierzchni wskazuje na osłabienie aktywności w ujęciu ilościowym i skali realizowanych spotkań.
Średnia liczba uczestników na obiekt wyniosła 1119, co oznacza spadek o 23,1 proc. rok do roku – największy w tej kategorii wśród analizowanych miast. Wydarzenia z noclegiem stanowiły 16 proc. wszystkich spotkań, a ich udział wzrósł o 11,4 proc. r/r.
Warszawski rynek charakteryzuje się stosunkowo długim horyzontem planowania. Lead time osiągnął 108 dni, wydłużając się o 13,1 proc. rok do roku. Średnia długość pobytu wyniosła natomiast 1,8 dnia (−2,7 proc. r/r).
Popyt generowały przede wszystkim branże Travel / Tourism / Hospitality, Consulting / Auditors / Legal Advice oraz Marketing / Media / Publishing & Event Agencies. Najważniejszymi rynkami źródłowymi były Warszawa, Kraków i Wrocław.
Perspektywy na ostatni kwartał roku pozostają słabsze niż wyniki osiągnięte w analogicznym okresie 2025 roku. W październiku potwierdzone rezerwacje (DEF) odpowiadają za 25,2 proc. finalnego wyniku ubiegłorocznego na poziomie 35,15 proc.. Rezerwacje opcjonalne (OPT) dodają 6,3 proc., co daje łączny pipeline na poziomie 31,5 proc.. Nawet pełna konwersja opcji nie pozwoliłaby więc wyrównać ubiegłorocznego wyniku.
W listopadzie potwierdzone rezerwacje stanowią 15,2 proc. wobec 34,17 proc. ACT LY, a opcje zwiększają pipeline o kolejne 17,7 proc., do 32,9 proc.. Mimo dużego potencjału dalszych konwersji luka pozostaje niezniwelowana. W grudniu DEF wynosi zaledwie 6,5 proc. wobec 23,96 proc. ACT LY, a OPT – 17,3 proc.. Oznacza to, że 73 proc. portfela rezerwacji na ten miesiąc pozostaje w statusie opcjonalnym.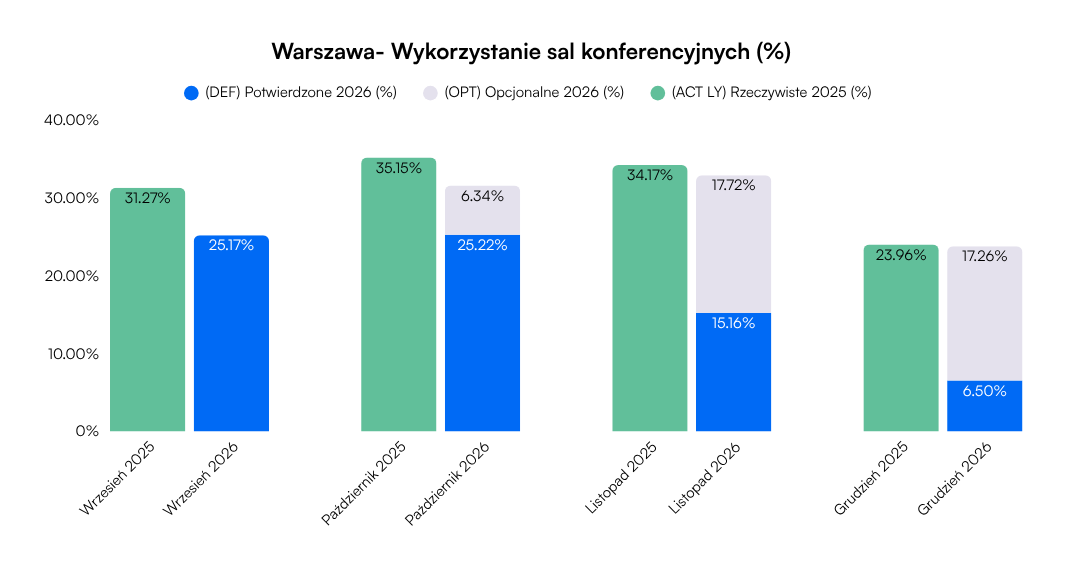
Kraków: więcej wydarzeń, ale mniejsze wykorzystanie powierzchni
Kraków odnotował we wrześniu wzrost liczby wydarzeń przypadających na obiekt do 18 (+6,8 proc. r/r). Nie przełożyło się to jednak na lepsze wykorzystanie infrastruktury konferencyjnej. Wskaźnik wykorzystania powierzchni spadł do 23,2 proc., czyli o 10,7 proc. rok do roku.
Średnia powierzchnia na wydarzenie zmniejszyła się o 11,9 proc., do 359 mkw. To najwyższy wynik wśród czterech analizowanych miast, mimo że w porównaniu z poprzednim rokiem realizowane wydarzenia zajmowały przeciętnie mniej miejsca. Dane wskazują, że wzrost liczby spotkań współwystępował ze spadkiem ich średniej powierzchni i ogólnego wykorzystania przestrzeni.
Średnia liczba uczestników na obiekt wyniosła 793 (−7,2 proc. r/r). Udział wydarzeń z noclegiem osiągnął 11 proc. (−1,7 proc. r/r). Jednocześnie wydłużył się horyzont planowania – lead time wzrósł do 93 dni (+5,2 proc. r/r). Średnia długość pobytu wyniosła 2,2 dnia (+1,9 proc. r/r), co było drugim najwyższym wynikiem w kraju.
Największy udział w generowaniu popytu miały branże Travel / Tourism / Hospitality, Consulting / Auditors / Legal Advice oraz Education. Główne rynki źródłowe to Kraków, Warszawa i Poznań.
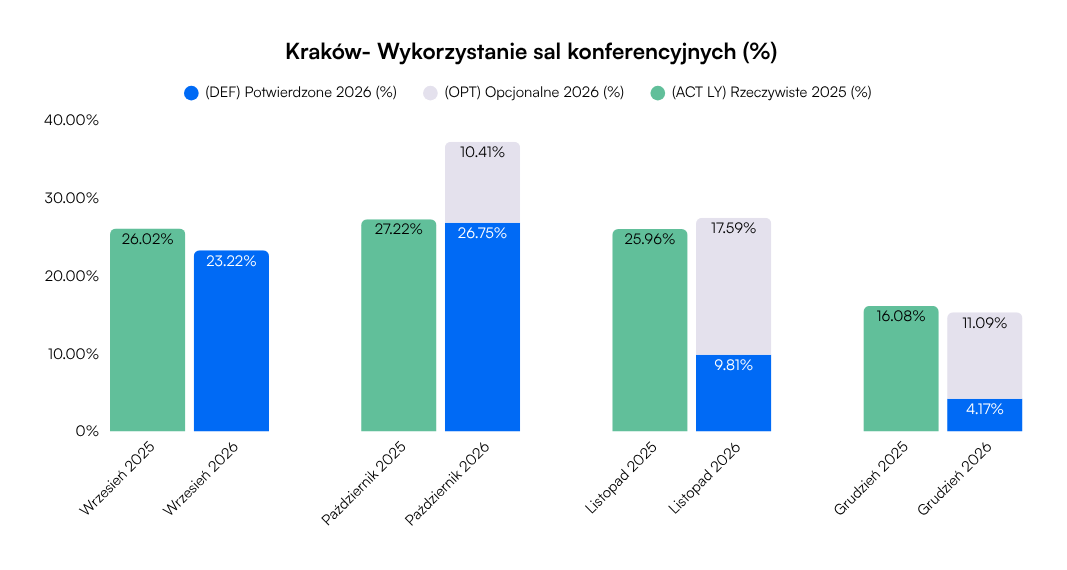
Październik daje Krakowowi stosunkowo mocną pozycję wyjściową. Potwierdzone rezerwacje osiągnęły 26,8 proc. wobec 27,22 proc. ACT LY, a dodatkowe 10,4 proc. przypada na opcje. Łączny pipeline wynosi zatem 37,2 proc., wyraźnie powyżej ubiegłorocznego wyniku.
W listopadzie sytuacja jest mniej jednoznaczna. DEF odpowiada za 9,8 proc. wobec 25,96 proc. ACT LY, natomiast OPT dodaje 17,6 proc.. Pełna konwersja opcji pozwoliłaby przekroczyć wynik z 2025 roku, jednak 64 proc. portfela pozostaje opcjonalne, co zwiększa niepewność prognozy.
Grudzień nadal stanowi wyzwanie. Potwierdzone rezerwacje wynoszą 4,2 proc. wobec 16,08 proc. ACT LY, a opcje – 11,1 proc.. Nawet ich pełna konwersja nie wystarczyłaby do osiągnięcia ubiegłorocznego wyniku.
Wrocław: stabilny wzrost aktywności i krótszy horyzont planowania
Wrocław jako jedyny, obok Trójmiasta, odnotował wzrost wykorzystania powierzchni konferencyjnej. We wrześniu wskaźnik osiągnął 24,6 proc., co oznacza wzrost o 1 proc. rok do roku. Średnia liczba wydarzeń na obiekt zwiększyła się do 23 (+2,3 proc. r/r), a średnia powierzchnia na wydarzenie wyniosła 197 mkw. (+0,6 proc. r/r).
Wzrost wykorzystania powierzchni przy stabilnej średniej wielkości wydarzenia wskazuje, że poprawa wynikała przede wszystkim z większej liczby spotkań, a nie ze zwiększenia ich przeciętnej skali.
Średnia liczba uczestników na obiekt wyniosła 769, o 7 proc. mniej niż rok wcześniej. Udział wydarzeń z noclegiem osiągnął 12 proc. (−1,7 proc. r/r). Wyróżnikiem wrocławskiego rynku pozostaje krótki horyzont planowania. Lead time skrócił się do 71 dni (−14,1 proc. r/r), osiągając najniższą wartość wśród czterech miast. Średnia długość pobytu wzrosła natomiast do 1,7 dnia (+4,6 proc. r/r), pozostając najniższa w kraju.
Popyt generowały branże Education, Consulting / Auditors / Legal Advice oraz Technology / IT / Telecommunication & Online Services. Najważniejsze rynki źródłowe to Warszawa, Wrocław i Poznań.
Wrocław rozpoczyna ostatni kwartał z perspektywą przekroczenia ubiegłorocznych wyników w październiku i listopadzie, pod warunkiem konwersji odpowiedniej części opcji.
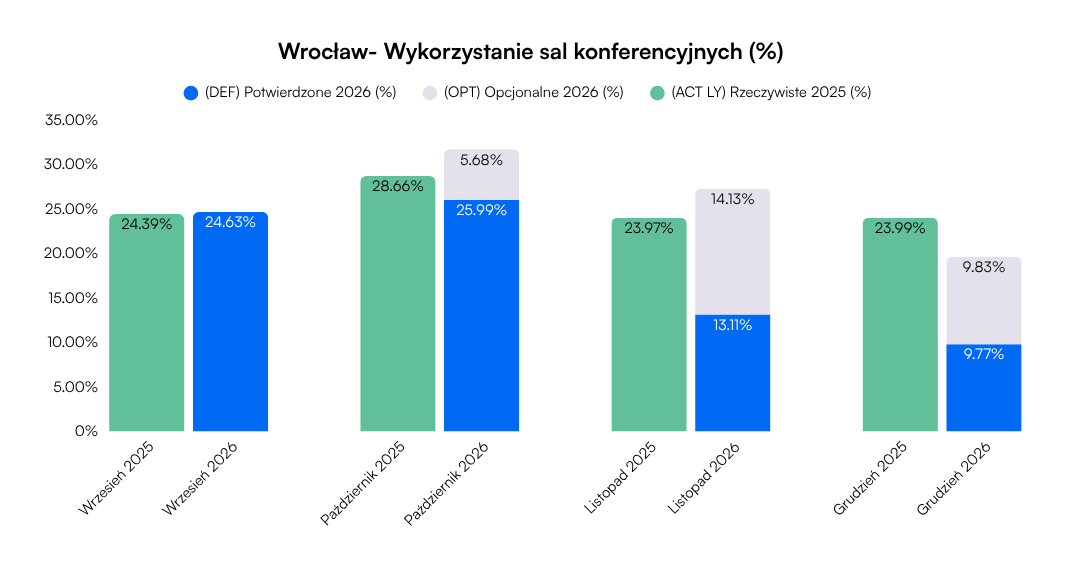
W październiku DEF wynosi 26,0 proc. wobec 28,66 proc. ACT LY, a OPT dodaje 5,7 proc.. Łączny pipeline na poziomie 31,7 proc. przekracza zatem wynik z 2025 roku.
W listopadzie potwierdzone rezerwacje osiągnęły 13,1 proc. wobec 23,97 proc. ACT LY. Kolejne 14,1 proc. przypada na opcje, dzięki czemu łączny pipeline wynosi 27,2 proc. i przewyższa ubiegłoroczny wynik. Ostateczny rezultat będzie jednak zależał od tego, jaka część rezerwacji opcjonalnych zostanie potwierdzona.
Grudzień pozostaje słabszym miesiącem. DEF wynosi 9,8 proc., a OPT kolejne 9,8 proc., co daje łącznie 19,6 proc. wobec 23,99 proc. ACT LY. Wrocław ma jednak najwyższy poziom potwierdzonych rezerwacji grudniowych spośród czterech analizowanych miast.
Trójmiasto: najwyższe wykorzystanie powierzchni i rosnąca skala wydarzeń
Trójmiasto umocniło pozycję lidera pod względem wykorzystania powierzchni konferencyjnej. We wrześniu wskaźnik osiągnął 35,6 proc., rosnąc o 8,8 proc. rok do roku. Był to zarówno najwyższy wynik bezwzględny, jak i największa dynamika wzrostu wśród czterech analizowanych rynków.
Średnia liczba wydarzeń na obiekt wzrosła do 15 (+1,8 proc. r/r), a przeciętna powierzchnia na wydarzenie zwiększyła się do 218 mkw. (+13,7 proc. r/r). W przeciwieństwie do Krakowa i Warszawy Trójmiasto odnotowało więc wzrost zarówno wykorzystania powierzchni, jak i średniej skali wydarzeń.
Średnia liczba uczestników na obiekt wyniosła 443, co oznacza spadek o zaledwie 0,7 proc. rok do roku – najmniejszy spośród analizowanych miast. Udział wydarzeń z noclegiem wzrósł do 10 proc. (+17,4 proc. r/r).
Lead time wyniósł 109 dni, pozostając najdłuższym w kraju mimo skrócenia o 5,1 proc. rok do roku. Średnia długość pobytu osiągnęła 2,4 dnia (+4,6 proc. r/r), najwięcej spośród czterech rynków. Dłuższy pobyt może sprzyjać wyższej wartości kontraktów, choć same dane o długości pobytu nie pozwalają określić faktycznej wartości przeciętnej rezerwacji.
Największy udział w generowaniu popytu miały branże Travel / Tourism / Hospitality, Technology / IT / Telecommunication & Online Services oraz Consulting / Auditors / Legal Advice. Główne rynki źródłowe to Warszawa, Gdańsk i Kraków.
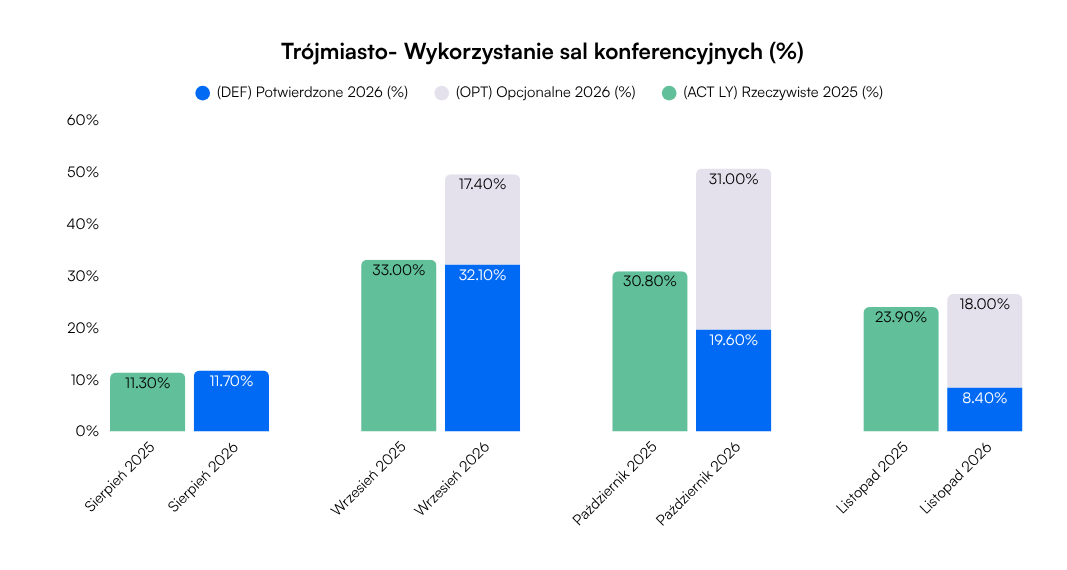
Październik prezentuje się w Trójmieście najlepiej spośród czterech analizowanych rynków pod względem poziomu potwierdzonych rezerwacji. DEF wynosi 28,1 proc. wobec 30,61 proc. ACT LY, a OPT dodaje 15,5 proc.. Łączny pipeline sięga 43,6 proc., wyraźnie przekraczając ubiegłoroczny wynik.
W listopadzie DEF wynosi 10,4 proc. wobec 23,91 proc. ACT LY, a OPT osiąga 23,9 proc.. Łączny pipeline to 34,3 proc. na podstawie podanych wartości, co wskazuje na potencjał przekroczenia wyniku z 2025 roku. Jednocześnie około 70 proc. portfela pozostaje opcjonalne, dlatego prognoza wymaga aktywnego monitorowania i działań prowadzących do potwierdzenia rezerwacji.
Grudzień jest bardziej niepewny. Potwierdzone rezerwacje odpowiadają za 3,8 proc. wobec 19,76 proc. ACT LY, a opcje dodają 13,4 proc.. Nawet przy pełnej konwersji łączny pipeline wyniósłby 17,2 proc., pozostając poniżej ubiegłorocznego wyniku. Aż 78 proc. portfela na ten miesiąc pozostaje w statusie opcjonalnym.
Wrzesień 2026: porównanie miast
Ostatni kwartał pod znakiem konwersji rezerwacji
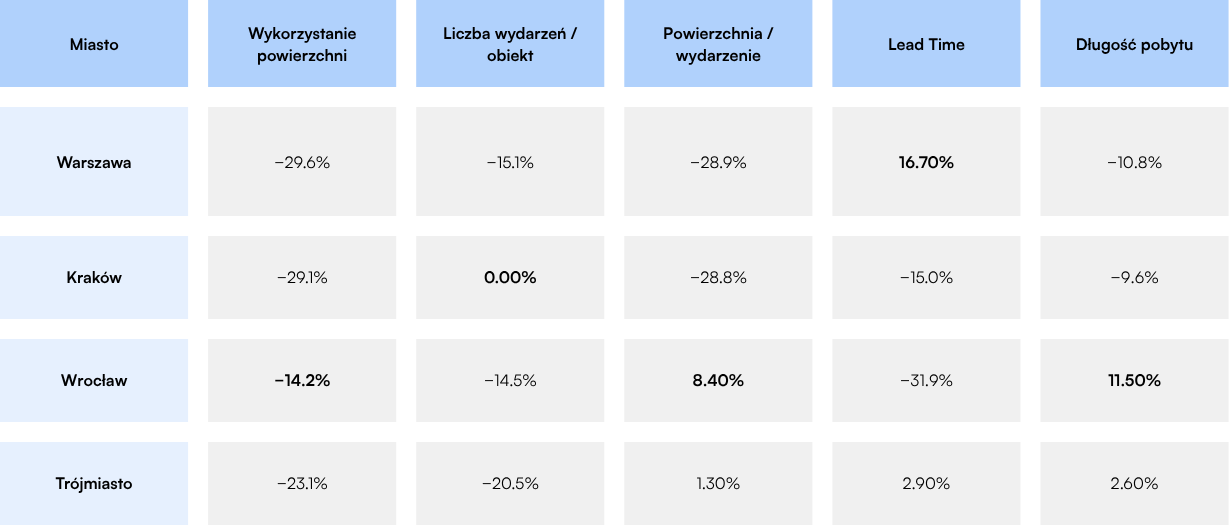
Dane za wrzesień pokazują, że polski rynek spotkań nie rozwija się równomiernie. Trójmiasto wyróżnia się najwyższym wykorzystaniem powierzchni konferencyjnej i wzrostem średniej wielkości wydarzeń. Wrocław notuje niewielką, ale stabilną poprawę aktywności, napędzaną przede wszystkim wzrostem liczby spotkań. Kraków realizuje więcej wydarzeń, jednak przy niższym wykorzystaniu powierzchni. Warszawa mierzy się natomiast z największym spadkiem zarówno wykorzystania infrastruktury, jak i liczby uczestników.
Prognoza na październik–grudzień wskazuje na różnice nie tylko w poziomie rezerwacji, ale również w ich strukturze. Wrocław i Trójmiasto mają potencjał przekroczenia wyników z 2025 roku w październiku i listopadzie, a Kraków dysponuje mocnym pipeline'em na październik i listopad. Warszawa pozostaje poniżej ubiegłorocznych wyników we wszystkich trzech miesiącach, nawet przy założeniu pełnej konwersji opcji.
Wspólnym wyzwaniem pozostaje grudzień, w którym w większości miast poziom potwierdzonych rezerwacji jest niski, a portfel w dużej mierze opiera się na opcjach. W praktyce oznacza to, że sama liczba zapytań i rezerwacji opcjonalnych nie wystarczy do oceny kondycji rynku. Kluczowe będzie to, jaka część potencjalnych wydarzeń zostanie ostatecznie potwierdzona i przełoży się na rzeczywistą aktywność obiektów.
Seerio to platforma do analizy rynku dla profesjonalistów z branży spotkań, która umożliwia najnowocześniejszy account management, analizy porównawcze i prognozowanie.
Dzięki niezrównanej liczbie danych Seerio eliminuje domysły, sprawia, że decyzje komercyjne są trafniejsze, daje profesjonalistom przewagę konkurencyjną i pomaga im odnieść sukces w swojej pracy.
Zespół Seerio widzimy przyszłość europejskiego rynku spotkań jako taką, w której wszystkie decyzje komercyjne są oparte na danych agregowanych automatycznie, a analizy są prezentowane intuicyjnie i na czas, oferując wszystkim europejskim obiektom zdemokratyzowany dostęp do informacji rynkowych.