Według danych Seerio w październiku 2026 roku Trójmiasto osiągnęło najwyższy wskaźnik wykorzystania powierzchni konferencyjnej spośród czterech analizowanych rynków MICE w Polsce. Wzrost odnotowały również Kraków i Wrocław, podczas gdy Warszawa jako jedyna zanotowała spadek rok do roku. Dane pokazują także zmiany w skali wydarzeń, długości pobytu i horyzoncie planowania. Prognoza na listopad–styczeń wskazuje natomiast na zróżnicowany poziom zabezpieczenia rezerwacji, a w części miast wynik będzie zależał od konwersji opcji.
Warszawa: spadek wykorzystania powierzchni i liczby wydarzeń
W październiku 2026 roku wskaźnik wykorzystania powierzchni konferencyjnej w Warszawie wyniósł 28,5 proc., co oznacza spadek o 18,7 proc. rok do roku. Stolica była jedynym z czterech analizowanych rynków, na którym odnotowano obniżenie tego wskaźnika. Spadła również średnia liczba wydarzeń przypadających na obiekt – do 31, czyli o 15,1 proc. r/r.
Średnia powierzchnia na wydarzenie wyniosła 275 mkw., co oznacza spadek o 7,2 proc. r/r. Jednoczesne zmniejszenie liczby wydarzeń i ich przeciętnej powierzchni wskazuje na osłabienie aktywności zarówno pod względem wolumenu, jak i skali realizowanych spotkań.
Lead time wydłużył się do 102 dni (+7,2 proc. r/r), potwierdzając znaczenie wcześniejszego planowania wydarzeń na warszawskim rynku. Średnia długość pobytu wyniosła natomiast 1,8 dnia, co oznacza spadek o 7,4 proc. w porównaniu z październikiem 2025 roku.
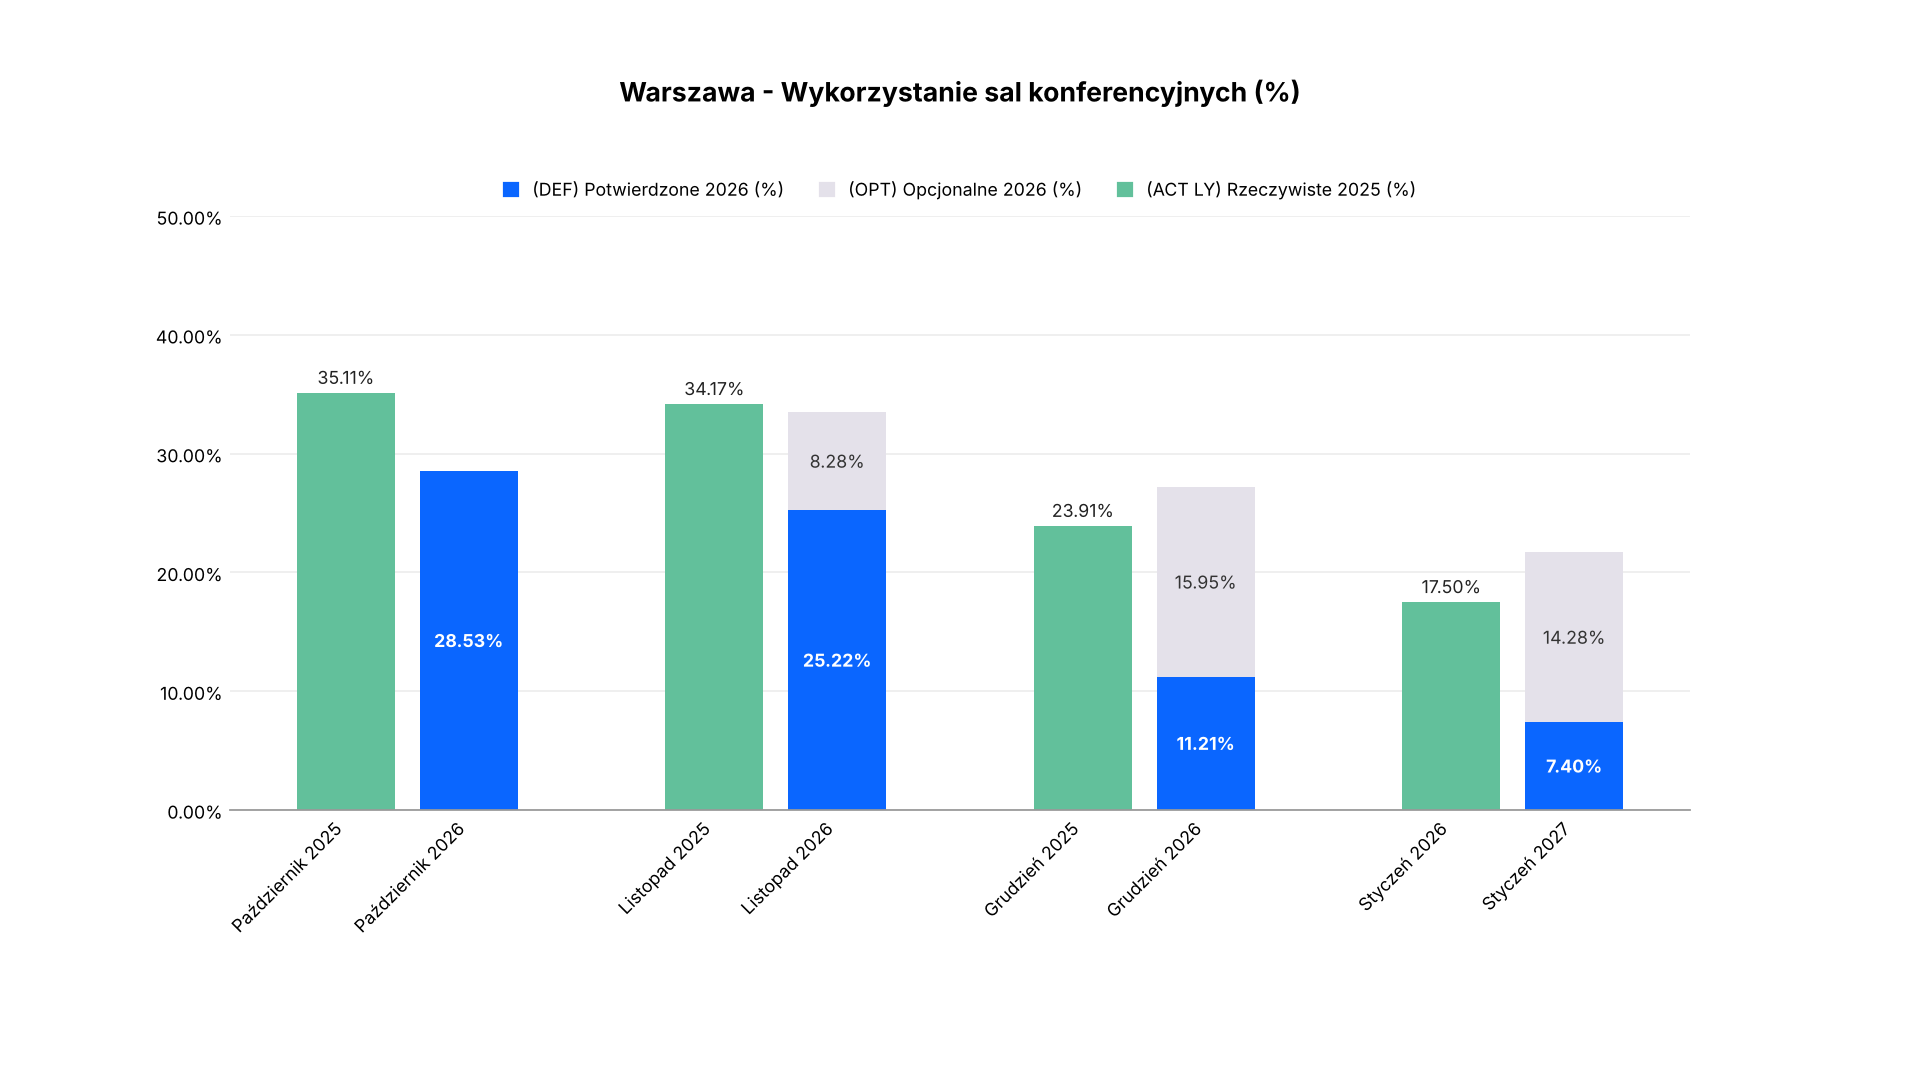
Prognoza na listopad–styczeń pokazuje, że Warszawa pozostaje poniżej ubiegłorocznej realizacji na poziomie potwierdzonych rezerwacji we wszystkich trzech miesiącach. W listopadzie DEF wynosi 25,2 proc. wobec 34,17 proc. ACT LY, a kolejne 8,3 proc. stanowią rezerwacje opcjonalne. Łączny pipeline sięga 33,5 proc., czyli pozostaje nieznacznie poniżej ubiegłorocznego wyniku.
W grudniu potwierdzone rezerwacje wynoszą 11,2 proc. wobec 23,91 proc. ACT LY, przy 16 proc. rezerwacji opcjonalnych. Łączny pipeline na poziomie 27,2 proc. przekracza ubiegłoroczną realizację. Podobna sytuacja występuje w styczniu, kiedy 7,4 proc. DEF i 14,3 proc. OPT daje łącznie 21,7 proc. wobec 17,50 proc. ACT LY. Oznacza to, że mimo słabszego poziomu potwierdzonych rezerwacji, potencjalny pipeline na kolejne miesiące może pozwolić Warszawie osiągnąć wyniki powyżej ubiegłorocznej realizacji.
Kraków: większe wydarzenia przy mniejszej liczbie realizacji
W Krakowie wykorzystanie powierzchni konferencyjnej wzrosło w październiku do 29,5 proc., czyli o 10,8 proc. r/r. Jednocześnie średnia liczba wydarzeń na obiekt zmniejszyzyła się do 18 (−6,8 proc. r/r). Wzrost wykorzystania powierzchni przy mniejszej liczbie spotkań wskazuje na zmianę skali realizowanych wydarzeń.
Średnia powierzchnia na wydarzenie wyniosła 436 mkw., co oznacza wzrost o 23 proc. rok do roku. Kraków osiągnął tym samym najwyższy wynik w tej kategorii spośród czterech analizowanych miast. Lead time wydłużył się do 106 dni (+37,5 proc. r/r), co jest największą dynamiką wzrostu tego wskaźnika w zestawieniu. Średnia długość pobytu wyniosła 2,1 dnia, rosnąc o 1,7 proc. r/r.
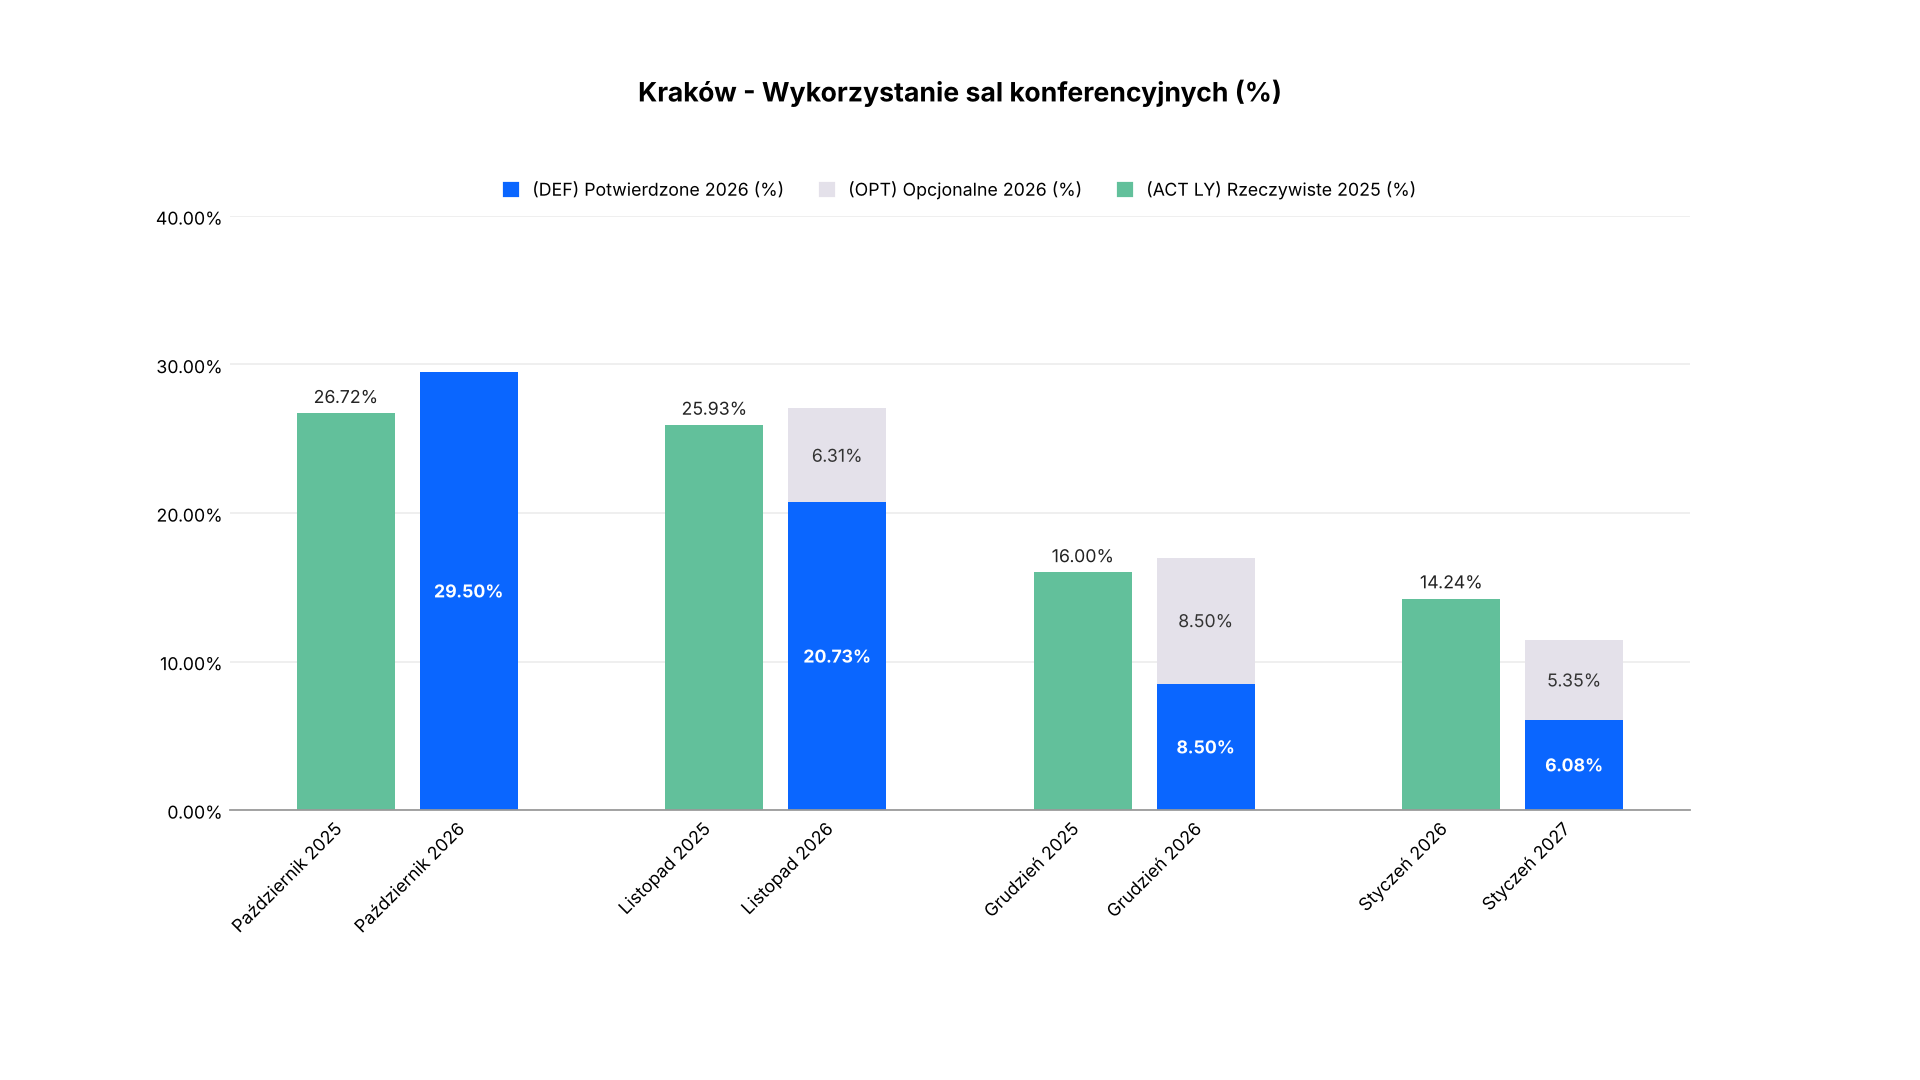
W prognozie na listopad potwierdzone rezerwacje wynoszą 20,7 proc. wobec 25,93 proc. ACT LY. Rezerwacje opcjonalne dodają 6,3 proc., dzięki czemu łączny pipeline osiąga 27 proc. i przekracza ubiegłoroczny wynik.
W grudniu DEF wynosi 8,5 proc. wobec 16 proc. ACT LY, a OPT kolejne 8,5 proc. Łączny pipeline na poziomie 17 proc. również przewyższa ubiegłoroczną realizację. Styczeń wygląda słabiej – 6,1 proc. potwierdzonych rezerwacji i 5,4 proc. opcjonalnych daje łącznie 11,5 proc. wobec 14,24 proc. ACT LY.
Kraków ma więc potencjał do utrzymania wyników powyżej ubiegłorocznego poziomu w listopadzie i grudniu, jednak styczeń pozostaje poniżej niego nawet przy założeniu pełnej konwersji rezerwacji opcjonalnych.
Wrocław: wzrost liczby wydarzeń i wykorzystania powierzchni
W październiku Wrocław odnotował wzrost wykorzystania powierzchni konferencyjnej do 30,9 proc. (+13 proc. r/r). Zwiększyła się również średnia liczba wydarzeń na obiekt, która wyniosła 26, czyli o 4,7 proc. więcej niż rok wcześniej.
Średnia powierzchnia na wydarzenie osiągnęła 214 mkw. (−1,8 proc. r/r), pozostając na zbliżonym poziomie do ubiegłorocznego. Wzrost wykorzystania powierzchni i liczby spotkań przy stabilnej średniej wielkości wydarzenia wskazuje na zwiększenie aktywności operacyjnej rynku.
Lead time wyniósł 77 dni, wydłużając się o 3,4 proc. r/r. Wrocław pozostaje miastem z najkrótszym horyzontem planowania spośród czterech analizowanych rynków. Średnia długość pobytu wzrosła do 1,6 dnia (+4,1 proc. r/r), pozostając najniższą wartością w zestawieniu.
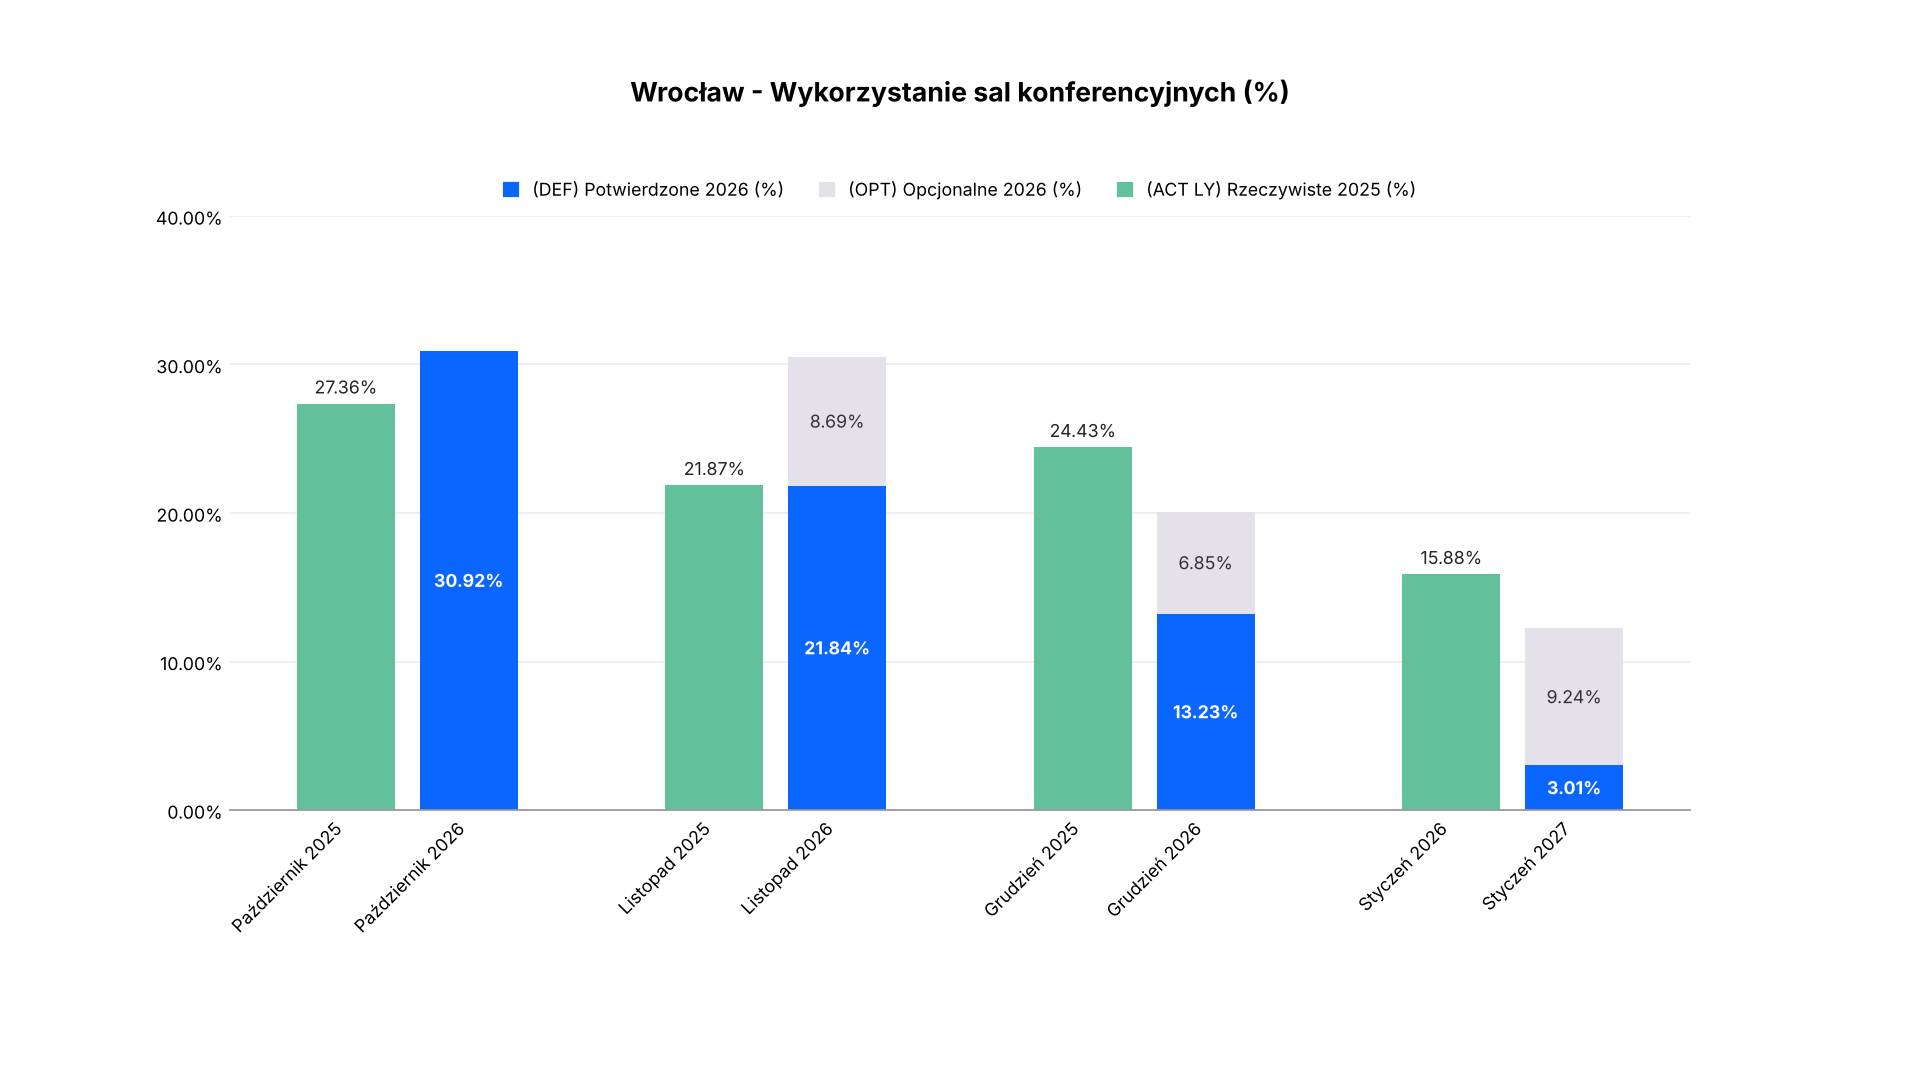
Prognoza na listopad pokazuje poziom potwierdzonych rezerwacji niemal identyczny z ubiegłoroczną realizacją – 21,8 proc. DEF wobec 21,87 proc. ACT LY. Kolejne 8,7 proc. stanowią rezerwacje opcjonalne, dzięki czemu łączny pipeline wynosi 30,5 proc.
W grudniu 13,2 proc. potwierdzonych rezerwacji i 6,9 proc. opcjonalnych daje łącznie 20,1 proc. wobec 24,43 proc. ACT LY. Styczeń pozostaje słabszy – DEF na poziomie 3 proc. i OPT wynoszące 9,2 proc. przekładają się na łączny pipeline 12,3 proc. wobec 15,88 proc. ubiegłorocznej realizacji.
Wrocław wyróżnia się więc relatywnie dobrym zabezpieczeniem listopada, natomiast w kolejnych miesiącach poziom rezerwacji pozostaje niższy niż w 2025 roku. Krótszy lead time może jednak oznaczać, że część biznesu na te terminy będzie jeszcze pozyskiwana w kolejnych tygodniach.
Trójmiasto: najwyższe wykorzystanie powierzchni i wzrost skali wydarzeń
Trójmiasto osiągnęło w październiku najwyższy wskaźnik wykorzystania powierzchni konferencyjnej spośród czterech analizowanych rynków. Wyniósł on 35,7 proc., rosnąc o 16,6 proc. rok do roku. Jednocześnie średnia liczba wydarzeń na obiekt zmniejszyzyła się do 16 (−6 proc. r/r).
Średnia powierzchnia na wydarzenie wzrosła do 227 mkw., czyli o 33 proc. r/r. Był to największy wzrost tego wskaźnika wśród analizowanych miast. Oznacza to, że mimo mniejszej liczby realizacji wydarzenia, które odbywały się w październiku, zajmowały przeciętnie większą powierzchnię.
Lead time wydłużył się do 92 dni (+16,5 proc. r/r), co oznacza drugi największy wzrost tego wskaźnika w zestawieniu. Średnia długość pobytu osiągnęła 2,2 dnia (+4,4 proc. r/r), będąc najwyższą wartością spośród czterech miast.
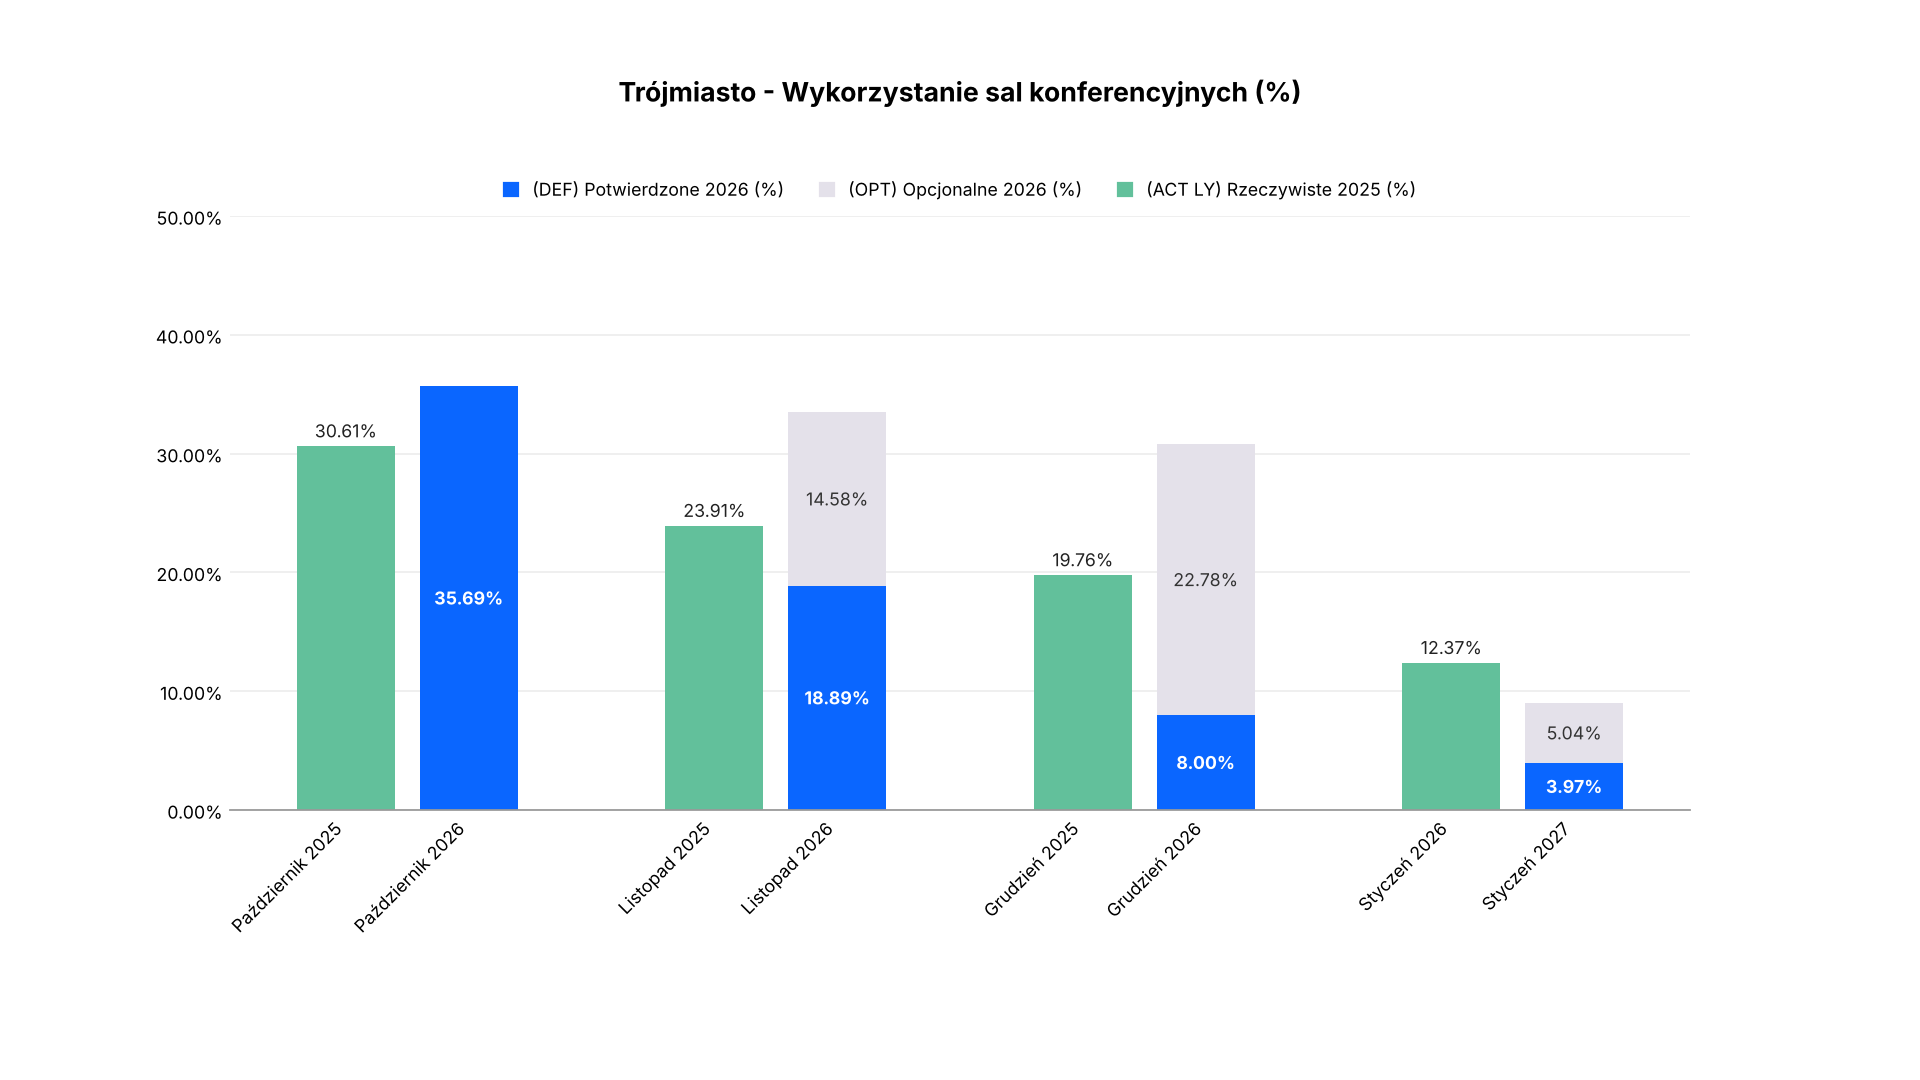
Trójmiasto ma również interesującą sytuację w prognozie na kolejne miesiące. W listopadzie potwierdzone rezerwacje wynoszą 18,9 proc. wobec 23,91 proc. ACT LY, a rezerwacje opcjonalne dodają 14,6 proc. Łączny pipeline sięga 33,5 proc., przekraczając ubiegłoroczną realizację.
W grudniu DEF wynosi 8 proc. wobec 19,76 proc. ACT LY, ale aż 22,8 proc. stanowią rezerwacje opcjonalne. Łączny pipeline na poziomie 30,8 proc. jest więc wyraźnie wyższy od ubiegłorocznego wyniku. Rezerwacje opcjonalne są w tym przypadku niemal trzykrotnie wyższe od potwierdzonych.
Styczeń pokazuje słabszy poziom zabezpieczenia – 4 proc. DEF i 5 proc. OPT daje łącznie 9 proc. wobec 12,37 proc. ACT LY. Trójmiasto wchodzi zatem w kolejne miesiące z dużym potencjałem w listopadzie i grudniu, jednak szczególnie grudniowy wynik będzie zależał od konwersji rezerwacji opcjonalnych.
Październik 2026: porównanie miast 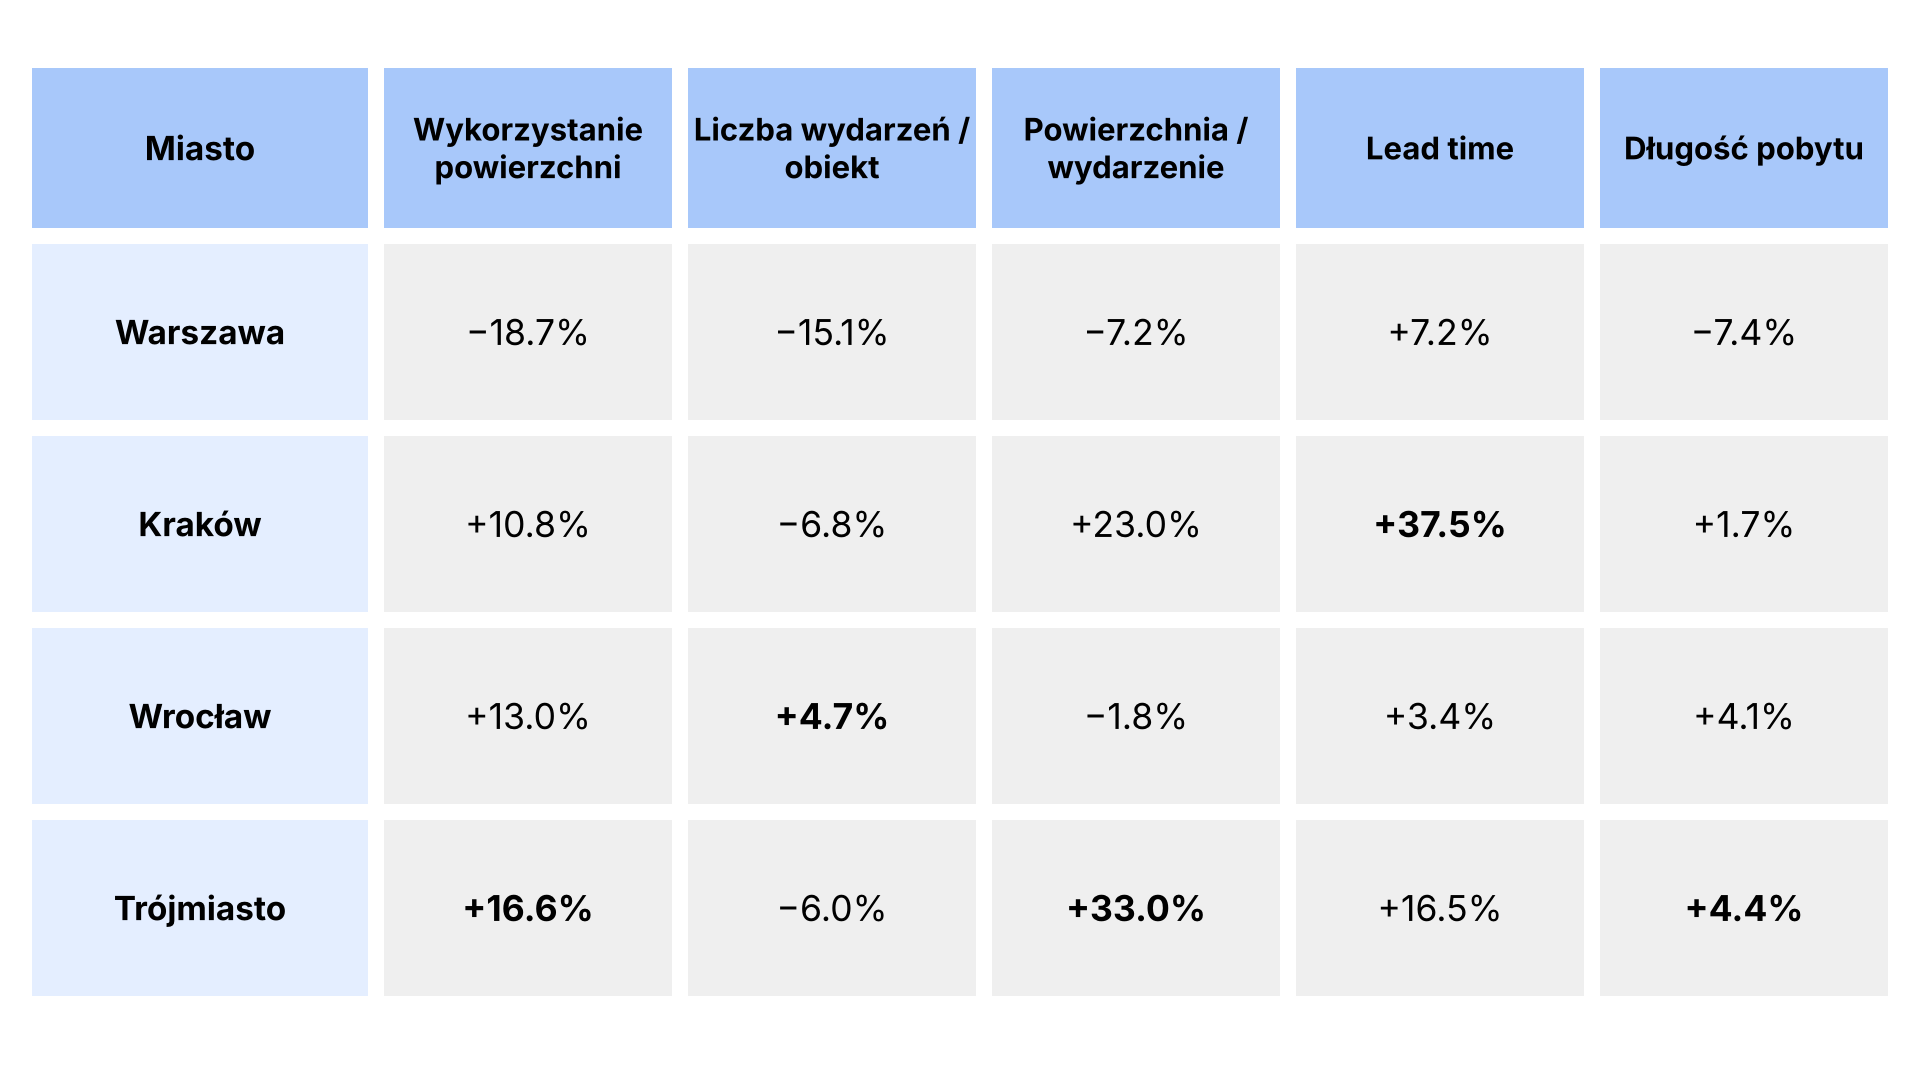 Październik: wzrost na trzech rynkach, Warszawa pod presją
Dane za październik pokazują zróżnicowaną sytuację czterech głównych rynków MICE w Polsce. Trójmiasto pozostaje liderem wykorzystania powierzchni konferencyjnej, osiągając jednocześnie największy wzrost średniej powierzchni na wydarzenie. Kraków również zwiększa wykorzystanie infrastruktury, mimo mniejszej liczby realizacji, a Wrocław poprawia wyniki zarówno pod względem wykorzystania powierzchni, jak i liczby wydarzeń na obiekt.
Warszawa jako jedyna odnotowała spadek wykorzystania powierzchni konferencyjnej. Zmniejszyły się również liczba wydarzeń oraz ich średnia powierzchnia, co wskazuje na osłabienie aktywności w ujęciu ilościowym i skali.
Prognoza na listopad–styczeń pokazuje, że poziom potwierdzonych rezerwacji pozostaje poniżej ubiegłorocznej realizacji w większości analizowanych przypadków. Jednocześnie rezerwacje opcjonalne poprawiają obraz przyszłych miesięcy, a w Warszawie, Krakowie i Trójmieście pozwalają osiągnąć pipeline powyżej ACT LY w wybranych terminach.
Największe znaczenie ma jednak struktura portfela. W części rynków potencjał przyszłych wyników opiera się w dużej mierze na rezerwacjach opcjonalnych. Ich konwersja będzie więc jednym z kluczowych czynników wpływających na ostateczny rezultat końcówki roku i początek 2027 roku.
Seerio to platforma do analizy rynku dla profesjonalistów z branży spotkań, która umożliwia najnowocześniejszy account management, analizy porównawcze i prognozowanie.
Dzięki niezrównanej liczbie danych Seerio eliminuje domysły, sprawia, że decyzje komercyjne są trafniejsze, daje profesjonalistom przewagę konkurencyjną i pomaga im odnieść sukces w swojej pracy.
Zespół Seerio widzimy przyszłość europejskiego rynku spotkań jako taką, w której wszystkie decyzje komercyjne są oparte na danych agregowanych automatycznie, a analizy są prezentowane intuicyjnie i na czas, oferując wszystkim europejskim obiektom zdemokratyzowany dostęp do informacji rynkowych.